- L'Europa come non l'avete mai letta -
giovedì, 29 Ottobre 2026
No Result
View All Result
  • en ENG
  • it ITA
Eunews
  • Politica
  • Esteri
  • Economia
  • Cronaca
  • Difesa
  • Salute
  • Agrifood
  • Altre sezioni
    • Cultura
    • Diritti
    • Energia
    • Green Economy
    • Finanza e assicurazioni
    • Industria e Mercati
    • Media
    • Mobilità e logistica
    • Net & Tech
    • Sport
  • Le Newsletter di Eunews
  • Invasione russa in Ucraina
  • Energia
  • Israele
  • Usa
    Eunews
    • Politica
    • Esteri
    • Economia
    • Cronaca
    • Difesa
    • Salute
    • Agrifood
    • Altre sezioni
      • Cultura
      • Diritti
      • Energia
      • Green Economy
      • Finanza e assicurazioni
      • Industria e Mercati
      • Media
      • Mobilità e logistica
      • Net & Tech
      • Sport
    No Result
    View All Result
    Eunews
    No Result
    View All Result

    Home » Non categorizzato » Credit crunch e deflazione: ecco cosa dovrebbe fare la Bce

    Credit crunch e deflazione: ecco cosa dovrebbe fare la Bce

    Come far sì che questa volta la liquidità della Bce sia destinata al credito e quindi alla crescita.

    Redazione</a> <a class="social twitter" href="https://twitter.com/eunewsit" target="_blank">eunewsit</a> di Redazione eunewsit
    22 Luglio 2014
    in Non categorizzato

    di Black Swan

    Con questo articolo inauguriamo la nostra collaborazione con Black Swan, personaggio molto vicino agli ambienti del Tesoro italiano.

    Mister mille miliardi. È il titolo di cui potrebbe fregiarsi Mario Draghi che, nel tentativo di rispristinare almeno in parte i meccanismi di trasmissione della politica monetaria in un’eurozona colpita dalla crisi finanziaria, in circa due mesi (fra il 21 dicembre 2011 e il 29 febbraio 2012) ha fornito liquidità alle banche per 1,019 miliardi di euro

    Lo strumento  principale utilizzato dalla Bce all’epoca è stato quello dell’LTRO (Long Term Refinancing Operation): attraverso aste che hanno visto la partecipazione di più di 500 banche europee, a fronte di attivi utilizzati come collaterale di garanzia (generalmente titoli di stato) in quei due mesi le banche hanno ricevuto prestiti triennali ad un tasso dell’1%.

    L’obiettivo principale di quelle operazioni con tasso all’1% era quello di rendere estremamente appetibile l’acquisto di titoli di stato che, specialmente in paesi come l’Italia, la Spagna e il Portogallo erano in quel momento trattati sul mercato secondario a spread eccessivamente elevati rispetto ai benchmark tedeschi (alla fine del 2011 il rendimento dei Btp decennali era di 600 punti base superiore a quello dei bund).

    Nonostante il fatto che una quota di quei prestiti sia stata in realtà utilizzata dalle banche per riacquistare le proprie obbligazioni, l’operazione della Bce ha complessivamente funzionato. Ed ha funzionato soprattutto su quei mercati periferici che più ne avevano bisogno. Le banche italiane, spagnole e portoghesi hanno iniziato a comprare massicce quantità di titoli di stato domestici, realizzando robusti profitti di carry trade (indebitandosi con la Bce a un tasso dell’1% si compravano Btp che rendevano il 6-7%). A novembre 2013 le banche italiane avevano in portafoglio titoli di stato per più di 400 miliardi. Il grafico qui sotto visualizza  il fenomeno:

    sovereign bonds as assets of banks

    Naturalmente ciò si è tradotto in una contrazione del core business delle banche, ossia i prestiti alle famiglie e alle imprese. Il credit crunch che ne è conseguito ha aggravato i processi deflattivi in atto in paesi come l’Italia.

    Nella fase attuale occorre quindi identificare meccanismi che garantiscano che la liquidità generata d’ora in avanti dalla Bce si traduca non in ulteriori acquisti di titoli di stato ma in nuovo credito all’economia. È in quest’ottica che si muove la nuova iniziativa annunciata il mese scorso dalla Bce. Le operazioni LTRO diventeranno TLTRO (Targeted LTRO) e saranno parte di un più ampio pacchetto di misure (inclusi tassi negativi sui depositi) per un totale che anche questa volta potrebbe arrivare agli ormai tradizionali mille miliardi.

    Ma in che senso le LTRO saranno targeted? La novità sta nel fatto che già nel 2014 le banche potranno richiedere alla Bce liquidità per 400 miliardi con rimborso a quattro anni e a condizioni estremamente vantaggiose (si parla di un tasso dello 0.25%) a patto che si impegnino a utilizzarla per prestiti alle famiglie e alle imprese. Tutto bene allora? Forse sì, ma non è detto che l’obbiettivo sia pienamente raggiunto, e proprio nei paesi in deflazione. Da un lato molte banche stanno ancora facendo i conti con la crisi e con persistenti problemi di adeguatezza del capitale. E in paesi come l’Italia, in cui la crescita è nel migliore dei casi destinata a rimanere modesta e fragile e il problema delle sofferenze bancarie è gigantesco, non è per nulla ovvio che le banche siano ansiose di far ripartire in grande stile il credito alle piccole e medie imprese.

    In poche parole, occorrerebbe forse dare alle banche incentivi ancora più forti. Un’ipotesi da considerare potrebbe essere quella di inserire tali incentivi nel contesto dell’Asset Quality Review (AQR) in corso da parte della Bce. L’AQR delle banche europee ha l’obiettivo di valutare la solidità e la qualità dei bilanci bancari e di aumentarne la trasparenza. Nell’AQR i punti critici sono diversi. Uno riguarda la valutazione della rischiosità delle sofferenze. Un altro riguarda invece proprio i titoli di stato, sempre in termini di rischiosità.

    Recentemente, alcuni esponenti della Bce hanno chiarito che nell’AQR i titoli di stato detenuti come immobilizzazioni (cioè fino a scadenza) non saranno considerati asset “rischiosi”. Dato che solo il 10-15 % dei titoli di stato detenuti ad esempio dalle banche italiane sono immobilizzazioni, l’implicazione in questo caso sarebbe quella di dover affrontare un problema di rischiosità di dimensioni molto grandi.

    Ma come ridurre tale eccessiva esposizione senza sconvolgere mercati come quello dei Btp (realizzando quindi ulteriori perdite in conto capitale)? Innanzitutto, la Bce potrebbe, in aggiunta al parametro qualitativo held to maturity, introdurre un limite anche quantitativo per il totale dei titoli di stato detenuti in portafoglio al di sotto del quale non scatta comunque la “rischiosità”.

    Pragmaticamente, questo limite per il rapporto fra titoli di stato e asset totali potrebbe essere posto al 5%. Come evidenziato dal grafico, ciò sarebbe infatti neutrale per Germania, Francia, ecc. (che essendo al di sotto, verrebbero totalmente esentati da qualsiasi rilievo critico) e limiterebbe quindi l’ambito di intervento a paesi come Italia, Spagna e Portogallo.

    Un’ipotesi per tale intervento potrebbe essere quella per cui, a fronte dell’imposizione del limite del 5% per il rapporto titoli di stato/asset totali (da raggiungere entro il 2014), le banche possono avere le seguenti alternative (anche in combinazione fra loro):

    • vendere i titoli
    • aumentare i prestiti all’economia
    • depositare i titoli presso la Bce per un LTRO “dedicato” a quattro anni.

    È chiaro che banche come quelle italiane, che dovrebbero liberarsi di circa 180 miliardi di titoli in eccesso, privilegerebbero la terza soluzione, che consentirebbe loro, attraverso un unwinding graduale delle posizioni, di evitare le perdite in conto capitale associate a una liquidazione diretta e immediata dei titoli.

    In questo modo inoltre si garantirebbe che la liquidità sia destinata al credito e quindi alla crescita, soprattutto nel sistema bancario dei paesi in deflazione (Italia in primis). La differenza con il TLTRO attualmente in gestazione starebbe proprio in questa certezza.

    Ti potrebbe piacere anche

    Pichetto - consiglio Energia - Italia
    Energia

    L’Italia chiede più diversificazione delle forniture di gas e meno vincoli UE

    29 Ottobre 2026
    Christine Lagarde, presidente della BCE, in conferenza stampa dopo il Consiglio direttivo BCE. 29 ottobre 2026. Source: Imagoeconomica
    Economia

    Lagarde: “Mi dimetto dalla BCE perché voglio parlare e prendere una parte”

    29 Ottobre 2026
    La Banca centrale europea ha deciso di lasciare invariati i tassi. 29 Ottobre 2026. Source: Photo de Masood Aslamisur Unsplash
    Economia

    La BCE lascia invariati i tassi, ma sul futuro pesano caro-energia e condizioni di finanziamento

    29 Ottobre 2026
    Il commissario alla Difesa, Andrius Kubilius, e il commissario al Bilancio, Piotr Serafin, con dei droni in mano. Source: EC - Audiovisual Service
    Difesa e Sicurezza

    Apre il secondo round di SAFE, la Commissione: i Paesi usino i 21,3 miliardi residui per difesa

    29 Ottobre 2026
    Giochi per bambini. Crediti: Gautam Arora via Unsplash
    Le Brevi

    Nell’istruzione della prima infanzia il 94,4 per cento dei bambini UE

    29 Ottobre 2026
    Consiglio Energia a Lussemburgo, Dan Jørgensen
    Energia

    Jørgensen: “Il prossimo inverno sarà duro”, oltre 50 milioni di europei non riescono a riscaldare casa

    29 Ottobre 2026
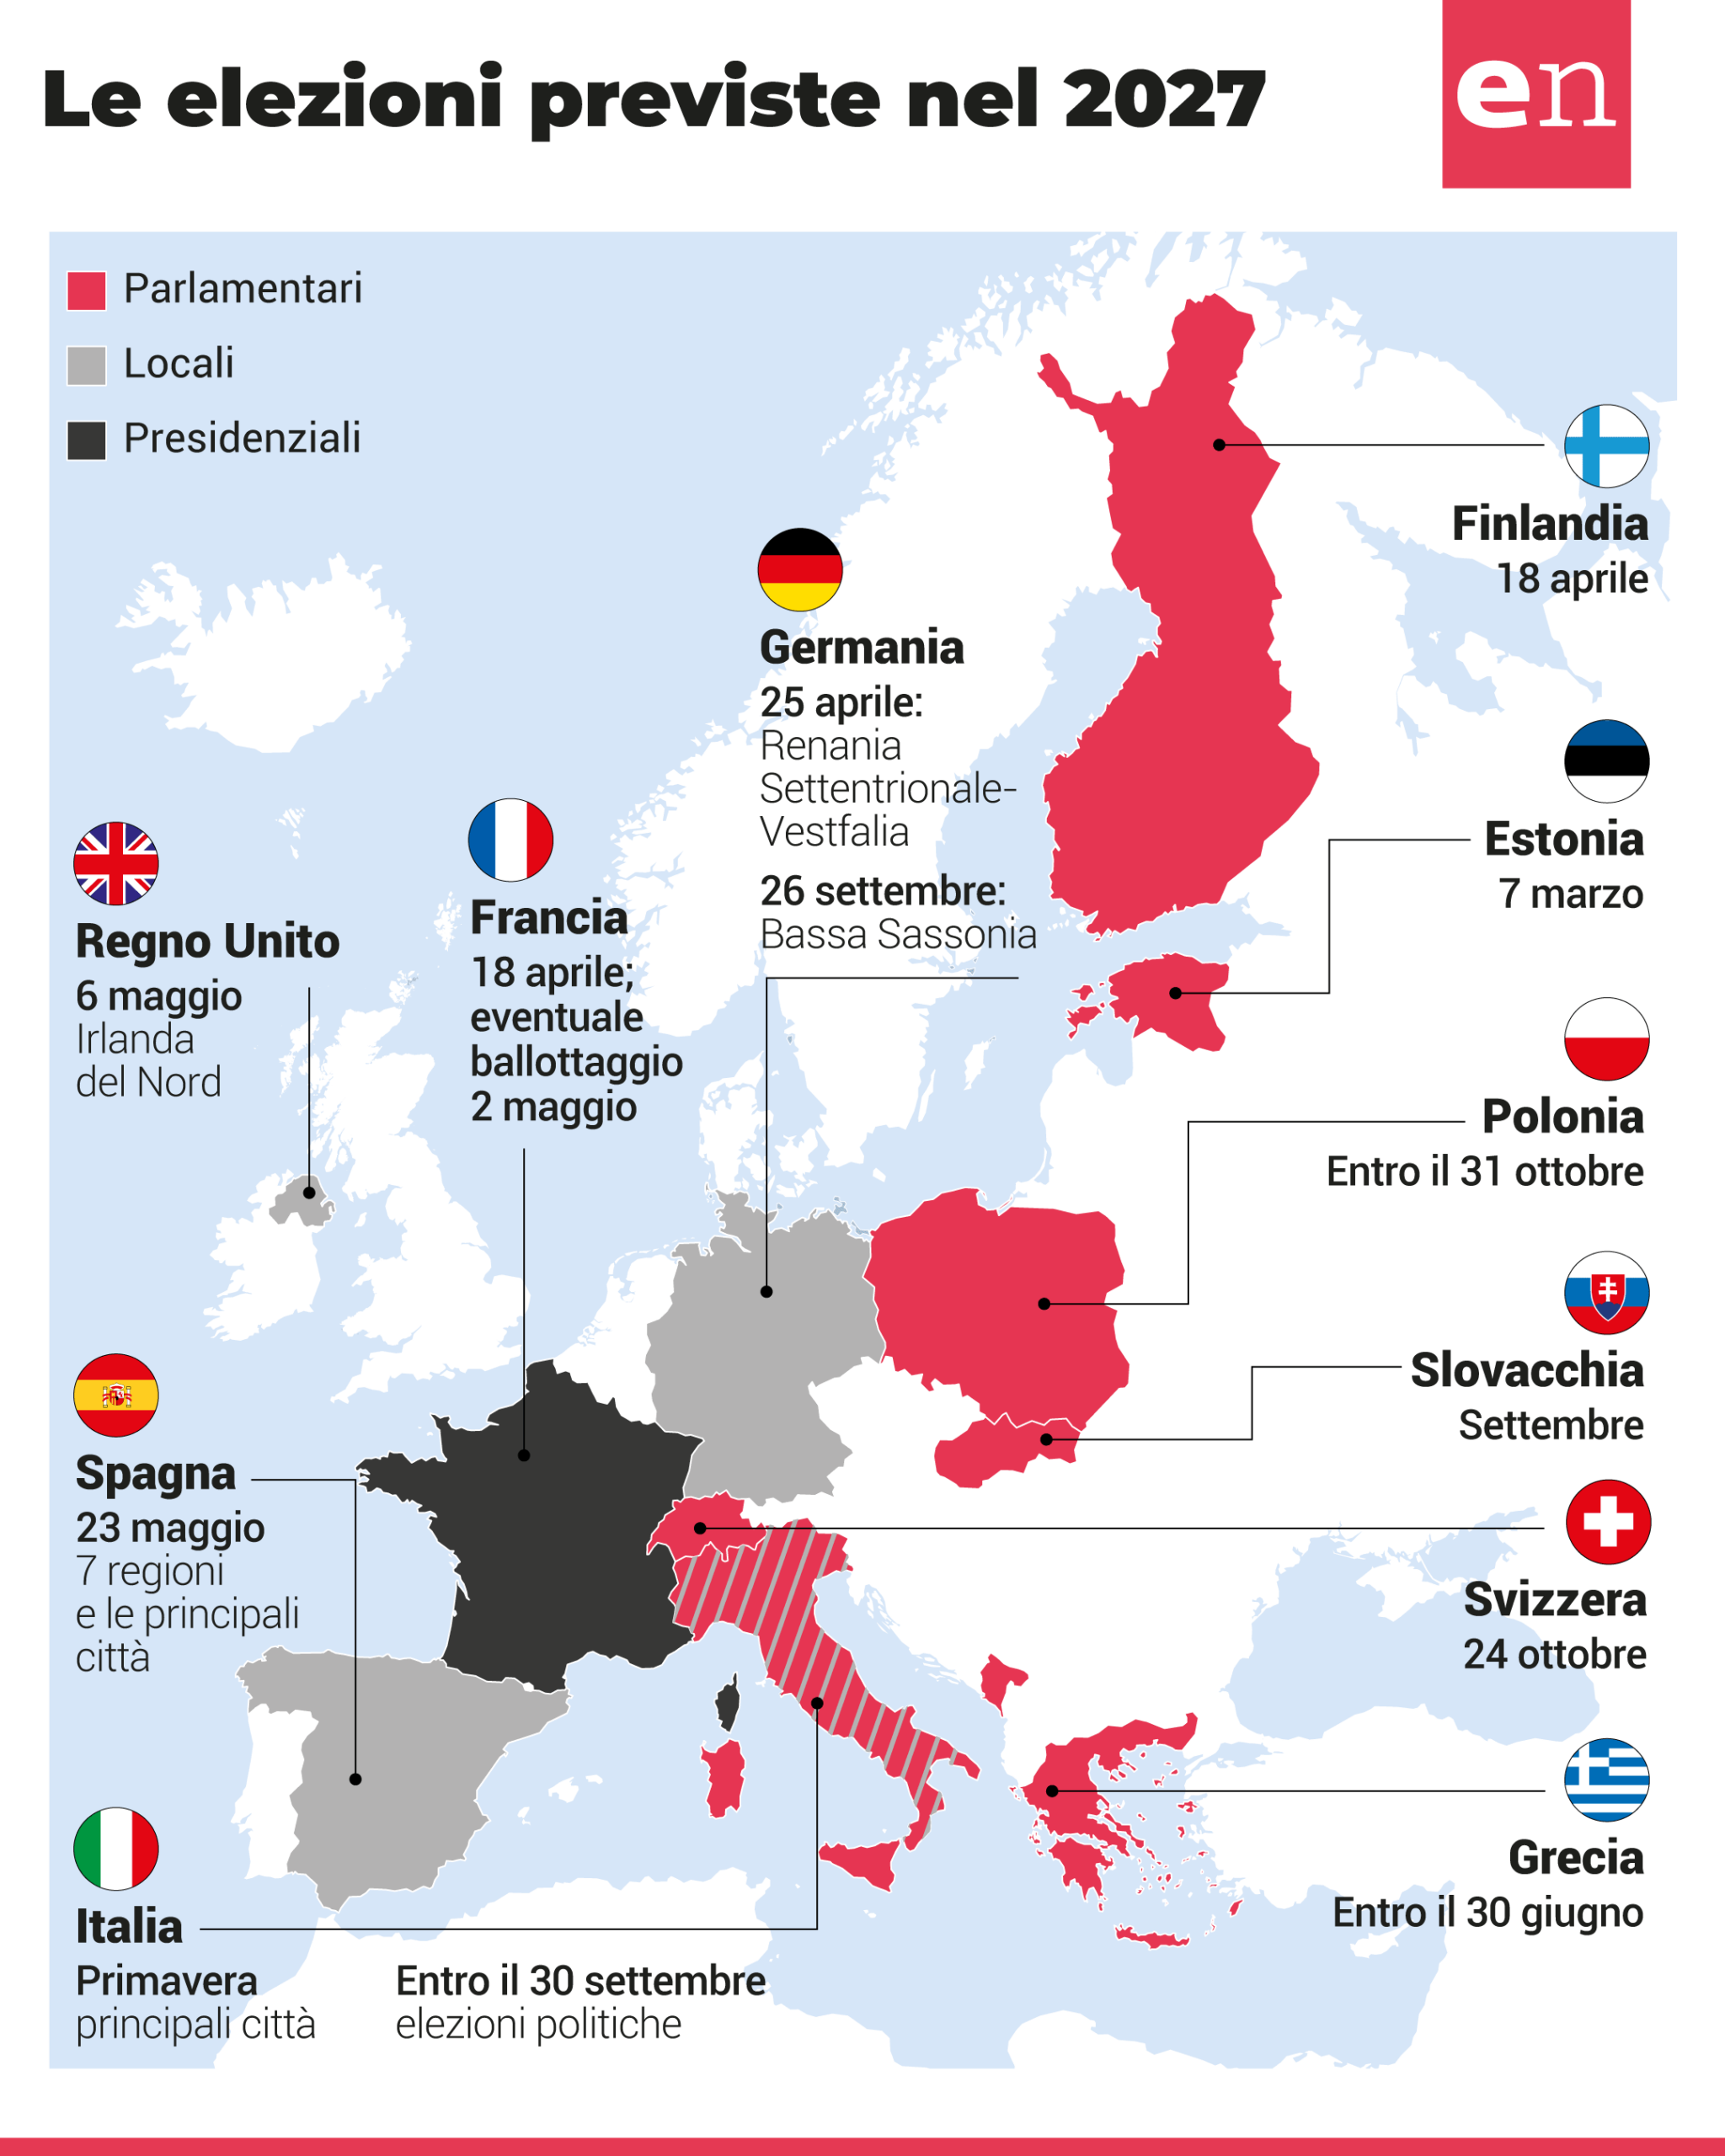
    Il prossimo anno ci saranno almeno 13 grandi elezioni in Europa

    TUTTI GLI EVENTI CONNACT

    Il Rapporto Draghi in italiano

    di Redazione eunewsit
    9 Settembre 2024
    CondividiTweetCondividiSendCondividiSendCondividi
    Made with Flourish
    Pichetto - consiglio Energia - Italia

    L’Italia chiede più diversificazione delle forniture di gas e meno vincoli UE

    di Annachiara Magenta annacmag
    29 Ottobre 2026

    Per il post-2030, il ministro dell’Ambiente e della sicurezza energetica, Gilberto Pichetto Fratin, ha chiesto di "tenere conto in maniera...

    Christine Lagarde, presidente della BCE, in conferenza stampa dopo il Consiglio direttivo BCE. 29 ottobre 2026. Source: Imagoeconomica

    Lagarde: “Mi dimetto dalla BCE perché voglio parlare e prendere una parte”

    di Giulia Torbidoni
    29 Ottobre 2026

    La presidente assicura di essere "pienamente responsabile, concentrata" e di continuare "a lavorare senza riserve e senza scuse" fino al...

    La Banca centrale europea ha deciso di lasciare invariati i tassi. 29 Ottobre 2026. Source: Photo de Masood Aslamisur Unsplash

    La BCE lascia invariati i tassi, ma sul futuro pesano caro-energia e condizioni di finanziamento

    di Giulia Torbidoni
    29 Ottobre 2026

    La presidente Christine Lagarde: "La scelta odierna non preclude la possibilità di un nuovo rialzo dei tassi. La prossima riunione...

    Il commissario alla Difesa, Andrius Kubilius, e il commissario al Bilancio, Piotr Serafin, con dei droni in mano. Source: EC - Audiovisual Service

    Apre il secondo round di SAFE, la Commissione: i Paesi usino i 21,3 miliardi residui per difesa

    di Annachiara Magenta annacmag
    29 Ottobre 2026

    L'esecutivo europeo incoraggia gli Stati membri a inserire nei propri piani di investimento anche appalti congiunti con l’Ucraina come sistemi...

    • Editoriali
    • Eventi
    • Opinioni
    • Risultati Europee 2024
    • Chi siamo
    • Contatti
    • Privacy Policy
    • Cookie policy

    Eunews è una testata giornalistica registrata
    Registro Stampa del Tribunale di Torino n° 27

    Copyright © 2025 - WITHUB S.p.a., Via Savona 127/B, 20144 Milano
    Partita IVA: 10067080969 - Numero di registrazione al ROC n.30628
    Capitale sociale interamente versato 50.000,00€

    No Result
    View All Result
    • en ENG
    • it ITA
    • Politica
    • Esteri
    • Economia
    • Cronaca
    • Difesa e Sicurezza
    • Salute
    • Agrifood
    • Altre sezioni
      • Cultura
      • Diritti
      • Energia
      • Green Economy
      • Gallery
      • Finanza e assicurazioni
      • Industria e Mercati
      • Media
      • Mobilità e logistica
      • Net & Tech
      • News
      • Opinioni
      • Sport
    • Editoriali
    • Podcast / L’Europa come non l’avete mai ascoltata
    • Report Draghi
    • Risultati Europee 2024
    • Eventi
    • Le Newsletter di Eunews

    Attenzione