- L'Europa come non l'avete mai letta -
venerdì, 2 Ottobre 2026
No Result
View All Result
  • it ITA
  • en ENG
Eunews
  • Politica
  • Esteri
  • Economia
  • Cronaca
  • Difesa
  • Salute
  • Agrifood
  • Altre sezioni
    • Cultura
    • Diritti
    • Energia
    • Green Economy
    • Finanza e assicurazioni
    • Industria e Mercati
    • Media
    • Mobilità e logistica
    • Net & Tech
    • Sport
  • Le Newsletter di Eunews
  • Invasione russa in Ucraina
  • Energia
  • Israele
  • Usa
    Eunews
    • Politica
    • Esteri
    • Economia
    • Cronaca
    • Difesa
    • Salute
    • Agrifood
    • Altre sezioni
      • Cultura
      • Diritti
      • Energia
      • Green Economy
      • Finanza e assicurazioni
      • Industria e Mercati
      • Media
      • Mobilità e logistica
      • Net & Tech
      • Sport
    No Result
    View All Result
    Eunews
    No Result
    View All Result

    Home » Non categorizzato » La giusta versione del quantitative easing for the people

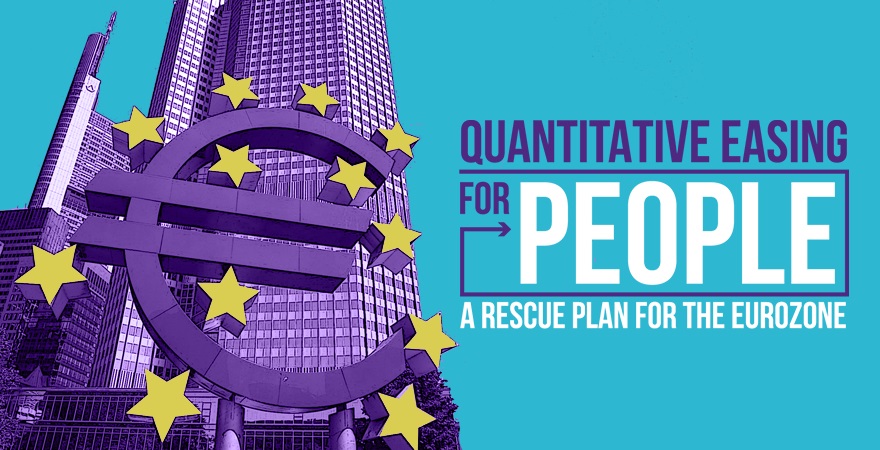
    La giusta versione del quantitative easing for the people

    [di Christian Marazzi] Esiste in Europa la forza politica “di movimento” per orientare una svolta monetaria nella direzione di una reale redistribuzione della liquidità per ridurre le disuguaglianze?

    Redazione</a> <a class="social twitter" href="https://twitter.com/eunewsit" target="_blank">eunewsit</a> di Redazione eunewsit
    25 Marzo 2016
    in Non categorizzato

    di Christian Marazzi

    Ringrazio, prima di tutto, Andrea Fumagalli per aver ripreso e articolato il discorso sul quantitative easing for the people (sul sito di Effimera, N.d.R.) che da un po’ di tempo vengo sostenendo con Marco Bertorello, con qualche intervento su il manifesto (qui e qui) e, recentemente, su Il Fatto Quotidiano. Lo ringrazio perché in Italia (almeno) questa idea, salvo qualche raro spunto su il Sole 24 Ore, non mi sembra abbia suscitato particolare interesse, certamente non a sinistra. Acqua sui vetri, al punto che in una tavola rotonda non proprio entusiasmante con Fassina e Paglia (SEL) sul cosiddetto “piano B” dello scorso novembre a Milano, il QE for the people che avevo ventilato come possibile alternativa alle misure di politica monetaria della BCE era stato comparato agli 80 euro di Renzi.

    I dubbi di natura politica sollevati da Andrea sono certamente condivisibili, in particolare là dove si chiede se esiste in Europa la forza politica “di movimento” per orientare la svolta monetaria nella direzione di una reale redistribuzione della liquidità per ridurre le disuguaglianze e per contrastare le politiche austeritarie che stanno distruggendo i sistemi di welfare. La proposta di Andrea di un QE “dal basso”, che parta da realtà locali e concrete di auto-produzione e auto-organizzazione, per contrastare la versione liberista del QE oggi predominante (cioè quella friedmaniana dell’helicopter money a vantaggio delle imprese più che dei cittadini europei), mi sembra anch’essa condivisibile, almeno in teoria. Occorre soggettivare le politiche monetarie, definirne gli attori e i destinatari, cercando di uscire dalla nebulosa della “gente”. Giusto, anche se per il momento faccio fatica a vedere come si possa coniugare una manovra monetaria “dall’alto” con una sua articolazione soggettiva e concreta “dal basso”. Sicuramente, questo è un punto centrale del dibattito attorno al QE for the people, e quindi va preso molto seriamente. Di nuovo grazie a Andrea per queste puntualizzazioni.

    A me sembra che la proposta di una diversa politica di creazione della liquidità da parte delle banche centrali, della BCE e della banca centrale giapponese in particolare, una politica cioè di creazione e di distribuzione della liquidità direttamente nelle tasche dei cittadini, vada interpretata per quello che realmente è, ossia la logica conseguenza del fallimento delle politiche monetarie stesse. La situazione è, per così dire, disperata, nel senso che tutto quanto le banche centrali hanno fatto dall’inizio della crisi fino ad oggi non ha contribuito in alcun modo a generare crescita e ancor meno inflazione, quest’ultima necessaria per alleviare il peso dei debiti pubblici a privati. È vero che, senza queste politiche espansive, le cose (la deflazione in particolare) sarebbero potute andar peggio. Le ultime decisioni di Draghi, di aumentare gli acquisti mensili di obbligazioni pubbliche e private e di ridurre ulteriormente i tassi sui depositi delle banche presso la BCE, sono un evidente sostegno ai mercati finanziari, ma certamente non hanno la capacità di rompere il circolo vizioso della finanziarizzazione, il fatto che il denaro non sgocciola nell’economia reale.

    Pare che qualcosa come l’80% della liquidità iniettata nei circuiti bancari attraverso il QE vigente ritorni alla BCE sotto forma di depositi… a tassi negativi! Se protratta troppo a lungo, questa “strategia monetaria” rischia di essere travolta dai suoi effetti collaterali, in particolare l’indebolimento delle banche a causa di quei tassi negativi che, in assenza di un trasferimento sui depositi (per evitarne l’esodo), può solo ridurre i profitti bancari. Non è neppure detto che l’altra misura di Draghi, quelle delle aste (auction) a tassi zero o, se del caso, negativi per stimolare le banche a fare crediti alle imprese abbia possibilità di successo, dato che potrebbe rivelarsi un ulteriore stimolo a investire sui mercati finanziari.

    Il QE nella forma dell’helicopter money sembra dunque il prossimo passo per permettere alle banche centrali di contrastare la stagnazione secolare che attanaglia l’economia globale. Sembra, non è detto che sia ineluttabile, ma è un fatto che se ne parla con sempre più insistenza; lo stesso Draghi, par di capire, non è ostile a priori. Dal nostro punto di vista, perché non “incunearsi” in questo dibattito? Perché lasciare il campo ai neoliberali in un momento in cui questa possibile versione del QE, nata dalla critica monetarista, viene rivalutata per contrastare i danni della stessa politica monetarista? È in questo paradosso che, forse, si aprono spiragli per la costruzione di possibili e certamente inedite “alleanze”.

    Un’ultima cosa: al di là dei suoi effetti macroeconomici, ossia la riduzione delle disuguaglianze e l’aumento della domanda effettiva, nella nostra versione il QE for the people dovrebbe puntare, oltre alla distribuzione diretta di reddito, anche a investimenti di tipo “antropogenetico”, ossia nei settori della formazione, della socialità e sanità, della cultura e della solidarietà. Certamente non nelle infrastrutture del genio civile di keynesiana memoria (che è poi la versione neoliberale del QE for the people) che non contribuiscono in alcun modo a generare redditi duraturi e comportano esternalità negative devastanti. I settori in cui investire sono quelli che Andrea indica alla fine del suo intervento. Spetta alle situazioni locali, infatti, mobilitarsi e rivendicare questi investimenti.

    Pubblicato su Effimera il 18 marzo 2016. 
    Eunews Newsletter

    Ti potrebbe piacere anche

    Immagine di repertorio: Vertice G7 nel giugno 2026 in Francia ad Évian-Les-Bains. Source: Imagoeconomica
    Energia

    Riunione straordinaria del G7 in allarme sul petrolio: “Rilasceremo 100 milioni di barili in 4 mesi”

    2 Ottobre 2026
    Libertà di stampa. Crediti: Markus Winkler via Unsplash
    Diritti

    Presentati i finalisti dei premi Sakharov e Daphne Garuana Galizia del Parlamento europeo

    2 Ottobre 2026
    Massimiliano Giansanti all'ultimo Meeting di Rimini. 2026. Source: Imagoeconomica
    Agrifood

    Giansanti rieletto all’unanimità alla guida del COPA, Lollobrigida: “Garanzia per il settore agricolo”

    2 Ottobre 2026
    Macedonia del Nord, UE, Skopje
    Politica Estera

    Von der Leyen punta a sbloccare lo stallo tra Macedonia del Nord e Bulgaria

    2 Ottobre 2026
    Voto alla sessione plenaria del Parlamento europeo di settembre. Crediti: Parlamento europeo
    Politica

    Bilancio UE, difesa e caro-vita: i temi alla plenaria del Parlamento europeo

    2 Ottobre 2026
    Montenegro - Podgorica - UE
    Politica Estera

    Il Montenegro all’ultimo miglio verso l’UE, punta ad essere il “28 membro entro il ’28”

    2 Ottobre 2026

    TUTTI GLI EVENTI CONNACT

    Il Rapporto Draghi in italiano

    di Redazione eunewsit
    9 Settembre 2024
    CondividiTweetCondividiSendCondividiSendCondividi
    Made with Flourish
    Immagine di repertorio: Vertice G7 nel giugno 2026 in Francia ad Évian-Les-Bains. Source: Imagoeconomica

    Riunione straordinaria del G7 in allarme sul petrolio: “Rilasceremo 100 milioni di barili in 4 mesi”

    di Giulia Torbidoni
    2 Ottobre 2026

    Macron rassicura che l'azione non è un cedimento alle pretese del presidente Trump. Tra le altre misure adottate l'impegno a...

    Libertà di stampa. Crediti: Markus Winkler via Unsplash

    Presentati i finalisti dei premi Sakharov e Daphne Garuana Galizia del Parlamento europeo

    di Iolanda Cuomo
    2 Ottobre 2026

    Si tratta di due dei due principali riconoscimenti dell'Eurocamera alla libertà di pensiero e di stampa. I vincitori verranno annunciati...

    Massimiliano Giansanti all'ultimo Meeting di Rimini. 2026. Source: Imagoeconomica

    Giansanti rieletto all’unanimità alla guida del COPA, Lollobrigida: “Garanzia per il settore agricolo”

    di Redazione eunewsit
    2 Ottobre 2026

    Zingaretti (PD): "Un riconoscimento importante anche per l'agricoltura italiana"

    Macedonia del Nord, UE, Skopje

    Von der Leyen punta a sbloccare lo stallo tra Macedonia del Nord e Bulgaria

    di Annachiara Magenta annacmag
    2 Ottobre 2026

    I rapporti tra Sofia e Skopje sono segnati da una disputa identitaria e storica che negli ultimi anni si è...

    • Editoriali
    • Eventi
    • Opinioni
    • Risultati Europee 2024
    • Chi siamo
    • Contatti
    • Privacy Policy
    • Cookie policy

    Eunews è una testata giornalistica registrata
    Registro Stampa del Tribunale di Torino n° 27

    Copyright © 2025 - WITHUB S.p.a., Via Savona 127/B, 20144 Milano
    Partita IVA: 10067080969 - Numero di registrazione al ROC n.30628
    Capitale sociale interamente versato 50.000,00€

    No Result
    View All Result
    • it ITA
    • en ENG
    • Politica
    • Esteri
    • Economia
    • Cronaca
    • Difesa e Sicurezza
    • Salute
    • Agrifood
    • Altre sezioni
      • Cultura
      • Diritti
      • Energia
      • Green Economy
      • Gallery
      • Finanza e assicurazioni
      • Industria e Mercati
      • Media
      • Mobilità e logistica
      • Net & Tech
      • News
      • Opinioni
      • Sport
    • Editoriali
    • Podcast / L’Europa come non l’avete mai ascoltata
    • Report Draghi
    • Risultati Europee 2024
    • Eventi
    • Le Newsletter di Eunews

    Attenzione