Sembra che alle prime ore di questa mattina dopo 12 ore di dibattito i ministri delle finanze dell’Eurozona abbiano raggiunto un accordo per salvare Cipro. Non ci sarà più una tassa su tutti i conti bancari, anche quelli sotto i 100.000 euro, ma ci saranno perdite notevoli per i depositanti ricchi delle due maggiori banche. Non c’è bisogno di approvazione da parte del Parlamento di Cipro poiché sui grossi depositi, dopo la ristrutturazione delle due  più grandi banche dell’isola, verrà effettuato un bail-in, dopo che il Parlamento cipriota aveva approvato una nuova legge sul fallimento bancario solo 3 giorni fa. Laiki Bank, la seconda banca del Paese e quella messa peggio, sarà fatta fallire. I suoi 4,2 miliardi di euro in depositi sopra i 100.000 euro saranno appoggiati su una bad bank, e questo significa che i depositanti potrebbero perdere tutto. Anche i possessori di obbligazioni sia junior che senior della Laiki Bank perderanno tutto. Quelli sotto i 100.000 euro verranno trasferiti alla Banca di Cipro, la più grande del Paese. I depositi al di sopra dei 100.000 euro nella Banca di Cipro verranno congelati. Insieme le due banche rappresentano circa la metà dei depositi. Non ci sarà nessun bailout della Banca di Cipro con nuove ricapitalizzazioni pubbliche. Le autorità dovranno calcolare quanta parte dei depositi sopra i 100.000 euro dovranno essere “bailed in” per riequilibrare i conti della banca, cioè una parte dei depositi sarà trasformata in azioni.
L’Euro è irreversibile, dichiarò lo scorso settembre il Presidente della Banca Centrale Europea (BCE) Mario Draghi. Non avevamo mai creduto che questa irreversibilità potesse essere messa in dubbio da Cipro e dalla sua minuscola economia, gestita in modo folle, con banche che fino gennaio pagavano tassi d’interesse del 5-6%, che avevano fatto grossi investimenti nei bond greci e che hanno perso, sembra, 5-6 miliardi quando è avvenuto l’haircut, e cioè un bel taglio al valore dei bond greci, banche che hanno attività pari all’800% del PIL locale. Insomma, la colpa, diciamolo chiaramente è dei politici e dei banchieri ciprioti che hanno messo su uno sgangherato centro finanziario off-shore all’estrema periferia dell’Europa per far guadagnare ottimi tassi d’interesse ai peggiori rentier della terra. La supervisione nazionale cipriota non è certo stata all’altezza del compito. Dove stavano e cosa facevano i supervisori nazionali delle banche cipriote?
La crisi cipriota però ci ha fatto capire a tutti quanto importante sia chiudere subito tutti i dossier riguardanti l’Unione Bancaria Europea.
La settimana scorsa ho detto che, vista la situazione, il danno minore con le banche di Cipro sarebbe stato fatto con l’intervento dell’ESM, il Fondo Salvatati, che avrebbe potuto entrare direttamente nel capitale delle banche, senza passare per lo stato cipriota che, se costretto a raccogliere tutti i cocci delle banche, porterebbe il suo debito pubblico al 145% del PIL, cosa peraltro non sostenibile.
Un amico mi ha ricordato la tempistica dell’Unione Bancaria decisa lo scorso dicembre. Il 13 dicembre 2012 alle 4 di mattina dopo 12 ore di aspro confronto, il Consiglio Ecofin, ha raggiunto l’accordo sul nuovo Meccanismo unico di Vigilanza bancaria, il Single Supervisory Mechanism, cioè con uno degli acronimi che tanto piacciono a Bruxelles, l’SSM, che dovrà essere basato presso la BCE. Il giorno dopo, il Consiglio Europeo dei Capi di Stato e di Governo ha salutato con soddisfazione l’accordo e ha invitato il Parlamento e la Commissione ad approvare rapidamente la direttiva del giugno 2012 ancora pendente sulla risoluzione delle crisi bancarie (Banking Resolution Directive) e quella relativa all’assicurazione dei depositi del 12 luglio 2010, e subito dopo a esaminare la proposta per l’istituzione di un meccanismo europeo di risoluzione delle crisi bancarie. Il tutto, possibilmente, andrebbe fatto ora con una certa rapidità, prima della scadenza del parlamento europeo nel giugno del 2014.
Per quanto riguarda gli interventi di ricapitalizzazione delle banche da parte dell’ESM, essi sarebbero stati attivabili non appena il nuovo meccanismo di vigilanza bancaria sarebbe stato operante ed efficace. Capisco che l’SSM non è ancora funzionante, ma forse sarebbe stato meglio anticipare lo stesso l’intervento dell’ESM, piuttosto che fare la frittata messa ben a cottura nelle prime ore del mattino del 16 marzo. Sarebbe stato quasi impossibile fare peggio.
Il caso di Cipro però ripropone con grande urgenza quanto sia necessario accelerare sull’Unione Bancaria Europea per spezzare il circolo vizioso tra crisi del debito sovrano e crisi delle banche private che, come Cipro ricorda, continua a minacciare la sopravvivenza dell’Euro. E’ vero che lo spostamento a livello sopranazionale della vigilanza è la condizione posta dai tedeschi per l’intervento dell’ESM nella ricapitalizzazione delle banche, ma forse era meglio fare un’eccezione. E poi non bisogna mai scordare che l’Unione Bancaria, a regime, non dovrebbe solo servire a intervenire in casi come quello cipriota, e poi in futuro nel sistema bancario spagnolo, irlandese e forse italiano, ma anche a rimuovere dal sistema finanziario dell’Eurozona l’azzardo morale che ha per anni condotto i banchieri del centro ad accumulare crediti bancari crossborder remunerativi ma rischiosi verso la periferia. L’azzardo morale dei banchieri era a sua volta il riflesso della tendenza dei supervisori nazionali a proteggere le proprie banche, invece che i risparmiatori, e della pervicace certezza dei banchieri che il loro Stato nazionale di appartenenza non li avrebbe fatto fallire.
Come abbiamo potuto vedere a Cipro, l’effetto pernicioso dell’azzardo morale è stata un’esplosione senza freni, e senza grandi vantaggi se non per i soliti rentier e speculatori, dell’intermediazione bancaria, che a Cipro è giunta a rappresentare 8 volte il PIL nazionale, con modelli di business totalmente implausibili centrati sull’aumento senza freni dell’indebitamento a breve (le passività delle banche cipriote sono quasi tutte di depositi bancari, la quantità dei bond, che si vogliono tra l’altro salvare, è minima) per scommettere su titoli ad alto rendimento, compreso, come nel caso dei Monte dei Paschi di Siena, di titoli derivati di difficile comprensione e la cui rischiosità è stata continuamente sottovalutata.
Cipro serve anche a ricordarci quanto sia necessario ed urgente definire un buon sistema europeo di assicurazione dei depositi che protegga i depositanti al dettaglio e di un sistema credibile di risoluzione delle crisi bancarie che faccia pagare ai banchieri il costo del rischio delle loro attività e allo stesso tempo renda possibile lasciar fallire una banca anche di grandi dimensioni senza ripercussioni da apocalisse.
In materia di assicurazione dei depositi, la Commissione ha presentato nel luglio del 2010 una proposta di armonizzazione dei sistemi nazionali di garanzia che rafforza notevolmente il sistema esistente, imponendo la costituzione di fondi di garanzia ex-ante, integralmente finanziati dalle banche. Non si capisce perché non si chiuda questa questione al più presto. Manca soltanto un sistema sovranazionale di assicurazione dei depositi che consenta il pooling dei rischi delle attività cross-border (e che tenga conto naturalmente dei fondi, di diversa consistenza, già accumulati in alcuni Paesi). Non sembra un ostacolo insormontabile.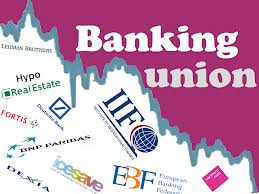
Bisogna poi definire al più presto quello che è chiamato il terzo pilastro dell’Unione Bancaria, e cioè il sistema di risoluzione delle crisi bancarie. Fino a che la decisione di risolvere una banca in difficoltà, ponendola in liquidazione e trasferendo le attività bancarie tradizionali a una good bank in grado di continuare le attività resterà in mani nazionali, i banchieri colpevoli della crisi potranno continuare a sperare di essere salvati, soprattutto se la loro banca è di grandi dimensioni e ha una lunga tradizione storica. La Commissione si è impegnata davanti al Consiglio a presentare una proposta per l’istituzione di un meccanismo europeo di risoluzione, non appena le due direttive di armonizzazione dei sistemi nazionali di assicurazione dei depositi e di risoluzione saranno approvate. La cosa principale di questo meccanismo deve essere che la crisi di una banca individuale non si traduca in oneri per le finanze pubbliche e i risparmiatori. Ogni eventuale perdita deve ricadere sugli azionisti e i creditori diversi dai depositanti. Tra gli strumenti di copertura delle perdite, un ruolo decisivo deve essere affidato al bail-in, e cioè nella trasformazione di obbligazioni in capitale. E, nel caso gli interventi del management bancario non si rivelino efficaci, il sistema deve prevedere l’attribuzione alle autorità di risoluzione di poteri diretti d’intervento in sostituzione del management della banca.
Luigi Guiso e Guido Tabellini lanciano sul Sole24 Ore di domenica 24 marzo l’idea di una bad bank europea finanziata con i soldi dell’ESM. Non sono molto d’accordo. L’obiettivo che gli autori hanno in mente sembra essere uno solo: ricapitalizzare le banche senza far pagare dazio ai loro azionisti e ai loro manager superpagati. “Tra le priorità del nuovo Governo dovrà esserci anche quella di insistere per favorire con urgenza questa soluzione a livello europeo. Sempre che ci sia un governo, e che abbia un minimo di autorevolezza internazionale”. Non sono assolutamente d’accordo che questa sia una priorità. E, aggiungo, nessun governo autorevole (forse poteva farlo il Governo Monti, ma sulla sua autorevolezza internazionale penso che tutti ormai si siano convinti che fosse basata su un malinteso mediatico).
Meglio portare avanti l’Unione Bancaria così come finora immaginata senza aggiunte dell’ultimo minuto. Se avessimo avuto una Unione Bancaria già operante, di Cipro si sarebbe parlato poco.
Elido Fazi